PROYECTO DE LEY DE PRESUPUESTO 2027 DE LA ADMINISTRACIÓN NACIONAL
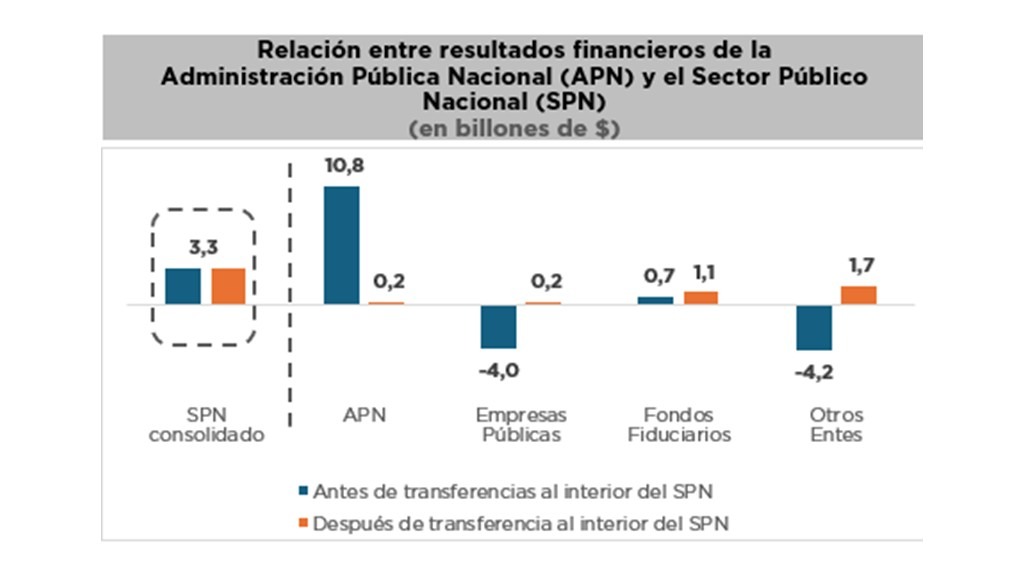
El Proyecto de Ley de Presupuesto 2027 prevé superávit financiero de $0,2 billones para la Administración Pública y $3,3 billones para el Sector Público Nacional No Financiero, con incrementos en el gasto social y recorte en los subsidios a la energía y al transporte.
Últimas publicaciones
PROYECTO DE LEY DE PRESUPUESTO 2027 DE LA ADMINISTRACIÓN NACIONAL
Según las previsiones del Proyecto de Ley de Presupuesto 2027, la Administración Pública Nacional presentará un superávit financiero de $0,2 billones, luego de las transferencias a otros subsectores, mientras que el Sector Público Nacional consolidado -que incluye...
IMPACTO FISCAL SOBRE EL DICTAMEN DE MAYORÍA DE LA – LEY Nº 27.793 – ORDEN DEL DÍA Nº 350
El dictamen de mayoría propone un régimen permanente que ratifica y modifica disposiciones vigentes. Sus medidas principales son: Pensión no contributiva del 70% del haber mínimo para personas sin recursos de 70 años o más, imposibilitadas para trabajar o con CUD (Ley...
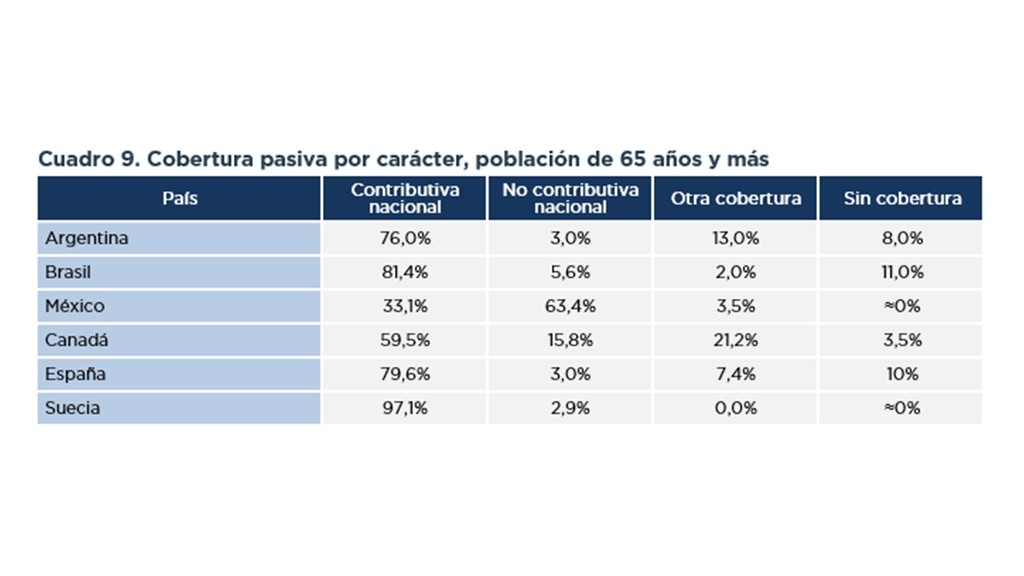
ESTUDIO COMPARATIVO INTERNACIONAL DE SISTEMAS PREVISIONALES
El informe compara el diseño institucional y el desempeño de los sistemas previsionales de Argentina, Brasil, México, Canadá, España y Suecia, combinando regímenes de reparto, capitalización individual y cuentas nocionales (NDC). Sitúa al sistema argentino frente a...
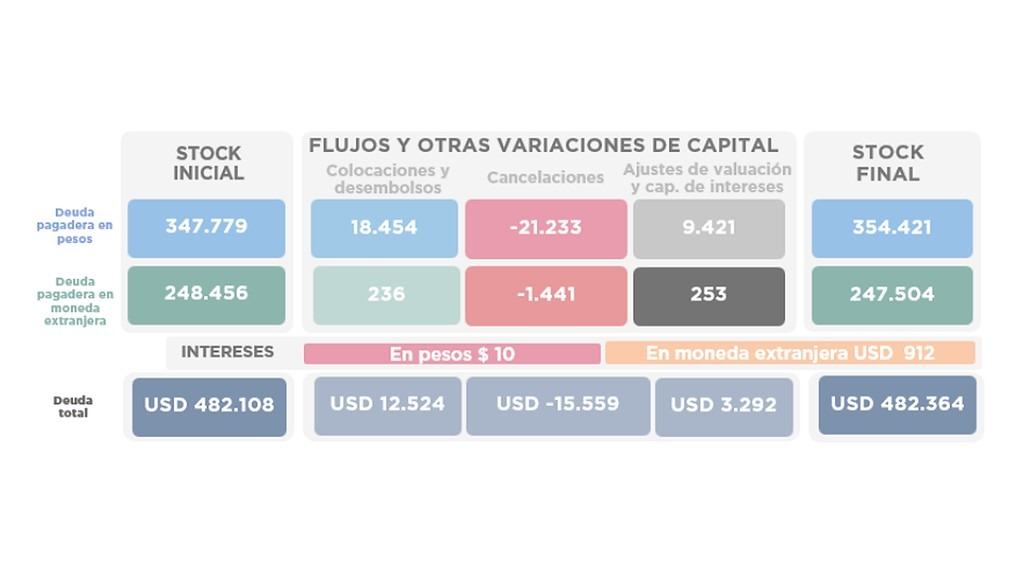
OPERACIONES DE DEUDA PÚBLICA – AGOSTO 2026
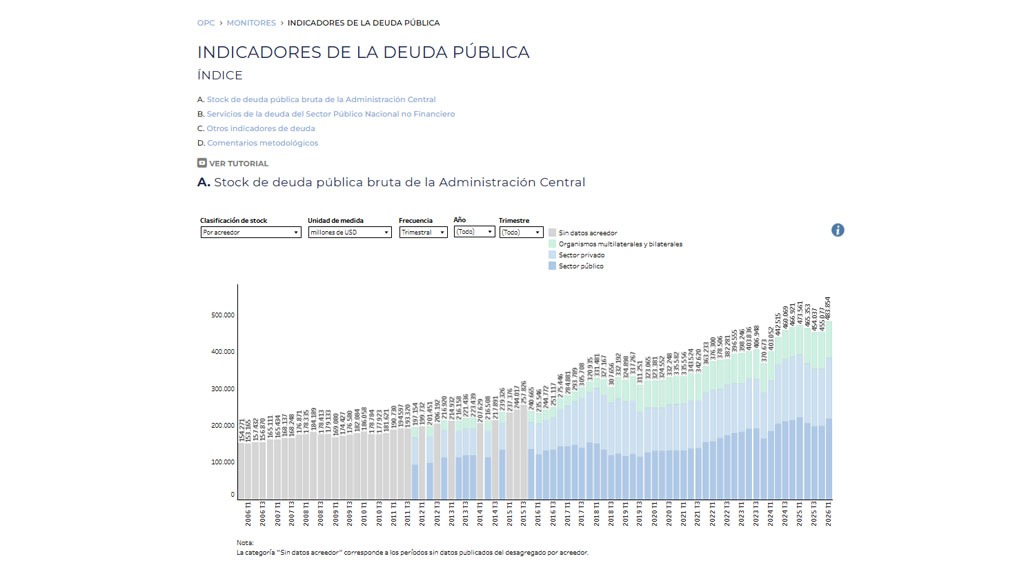
A fin de agosto el total de la deuda pública expresada en dólares ascendió a USD482.364 millones, con un incremento de 1,91% de las obligaciones en pesos y una disminución de USD952 millones respecto a stock de fin de julio. El total de obligaciones en moneda local...
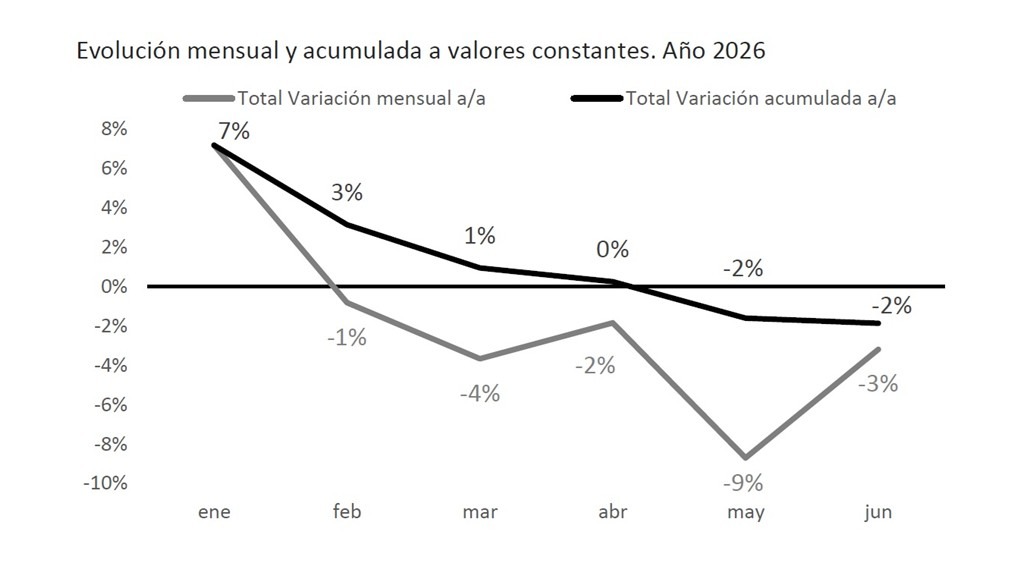
RECAUDACIÓN IMPOSITIVA PROVINCIAL – ACUMULADO A JUNIO 2026
Descargar en PDF
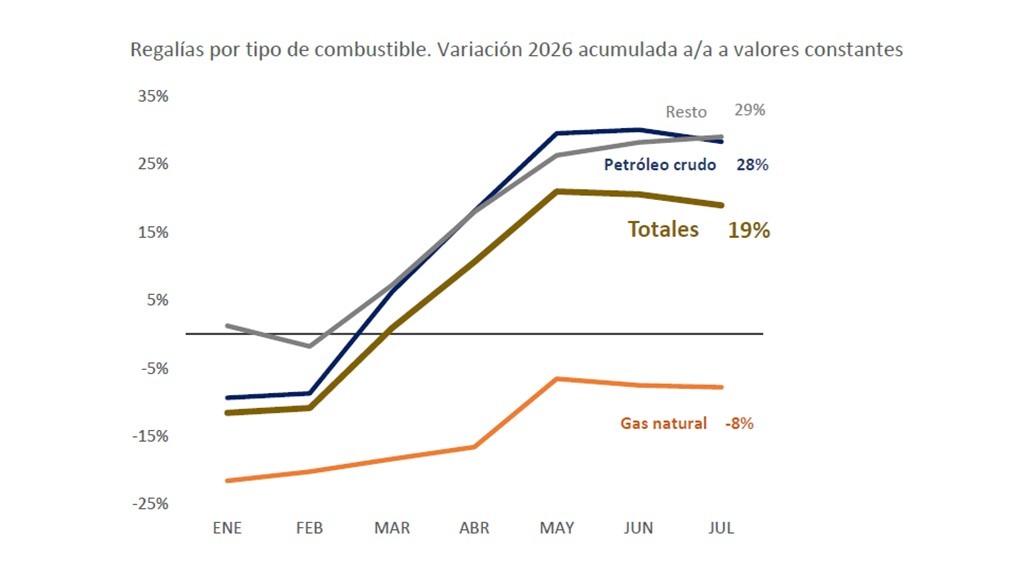
REGALÍAS HIDROCARBURÍFERAS – ACUMULADO A JULIO 2026
Descargar en PDF
VER MÁS PUBLICACIONES
Próximas publicaciones
14
Octubre
Análisis de la Ejecución Presupuestaria de la Administración Nacional
Actualización – Septiembre 2026
16
Octubre
Recursos de Origen Nacional a Provincias
Actualización – Septiembre 2026
16
Octubre
Operaciones de Deuda Pública
Actualización – Septiembre 2026
23
Octubre
Regalías Hidrocarburíferas
Actualización – Agosto 2026
30
Octubre
Recaudación Impositiva Provincial
Actualización – Julio 2026
INFORMES DE IMPACTO FISCAL
INFORMES SOLICITADOS
ÁREAS TÉCNICAS
PRESUPUESTO 2027
 En esta oportunidad, presentamos la Guía de Preguntas y Respuestas sobre el Proyecto de Presupuesto 2027, centrada el gasto público Nacional. Su objetivo es ofrecer una comprensión clara y accesible de cómo se organiza este aspecto clave del presupuesto. En ella encontrarás respuestas a las consultas más frecuentes, explicaciones de los conceptos fundamentales y acceso directo al proyecto de ley.
ACTIVIDADES
monitores
Mirada al dato
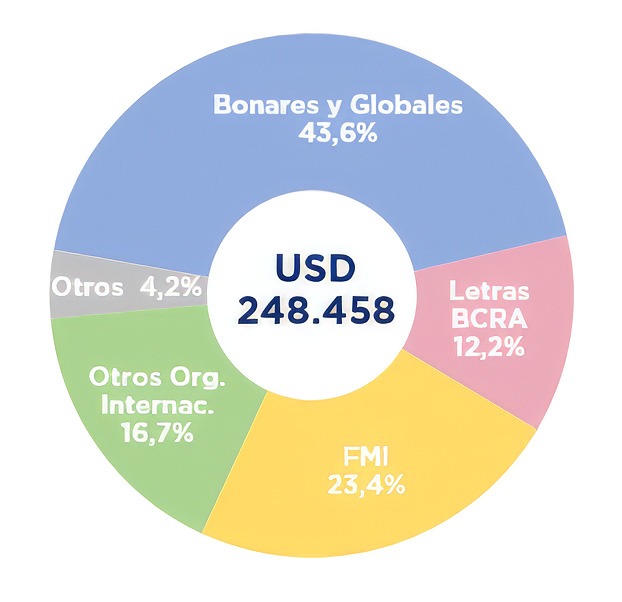
Los principales acreedores en moneda extranjera son los tenedores de títulos públicos, particularmente los Bonares y los Globales
Los títulos públicos constituyen el rubro de mayor peso entre las obligaciones en moneda extranjera, con USD144.455 millones, equivalentes al 58,1% del total del stock de deuda. Dentro de este grupo el 74,9% lo conforman los Bonares y globales, lo que equivale al 43,6% del total de la deuda; el restante de los títulos se compone en un 21,03% por Letras intransferibles con el BCRA, y un 4,06% de letras en garantía, letras intra sector público, y bonos PAR y DISCOUNT, entre otros.
Particularmente, el total del stock de deuda pagadera en moneda extranjera se compone de la siguiente manera:
-
43,6% por los bonos step-up emitidos en el proceso de reestructuración de la deuda en moneda extranjera de 2020 (Bonares y Globales) y nuevos títulos de deuda en moneda extranjera (BONARES AN29, AO27, AO28 y AO29).
-
23,4% por los préstamos del Fondo Monetario Internacional (FMI) por los programas de Facilidades Extendidas de 2022 (EFF 2022) y 2025 (EFF 2025).
-
16,7% por préstamos de otros organismos internacionales de crédito.
-
12,2% por letras intransferibles colocadas al BCRA.
-
4,2% por otras deudas (letras en garantía, otros títulos públicos, avales y préstamos de bancos comerciales).